
截至2026年6月25日,上证科创板芯片指数相关基金近一年涨幅普遍超过150%,中证半导体材料设备主题指数相关产品近一年收益更是突破200%。从市场表现看,半导体板块延续了自2025年以来的强劲势头。这反映了在AI算力需求爆发、国产替代加速、全球半导体周期上行的多重驱动下,半导体产业链各环节均呈现高景气度。
一、政策与产业共振,半导体全链条景气上行
1.在政策端,工信部近期印发了《半导体基础支撑能力提升专项行动(2026—2028)》,设立设备材料攻坚清单,首台套验证企业最高可获3亿元专项补贴,为上游设备与材料环节注入政策动能。
2.在产业端,全链条紧缺格局持续深化,台积电CoWoS先进封装供需缺口达20%-30%,HBM缺口率维持43.5%高位;头部设备厂商订单已排至2027—2028年,一季度业绩集中兑现。其中,中微公司净利润同比+197%,北方华创单季营收破百亿,电子专用材料行业利润同比暴涨601%。
3.在产业链条上,芯片设计板块受益于AI算力需求爆发及燧原上市示范效应,国产AI芯片从讲故事进入业绩兑现期;晶圆制造受益于产能持续紧缺;半导体设备正式进入“订单交付→收入确认”正循环,有望迎来业绩拐点。
二、半导体相关基金有哪些?
目前半导体主要分为三大赛道,不同环节受益于不同驱动力:
·上游:设备与材料(刻蚀机、薄膜沉积、光刻胶、硅片等)
·中游:芯片设计与制造(CPU/GPU/AI芯片、晶圆代工)
·下游:封装测试
依据在半导体产业链的布局情况,目前较为常见的基金有以下几类:
1.聚焦科创板芯片龙头
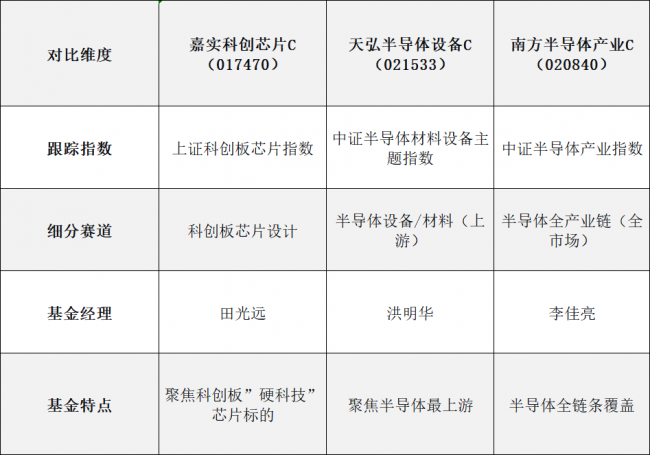
·相关产品:嘉实上证科创板芯片ETF发起联接C(017470)
·产品信息:该基金成立于2022年12月7日,基金经理为田光远,截止2026年3月31日,其最新规模为76.84亿元。该基金管理费0.50% ,托管费0.10% ,销售服务费0.25%。
·主投板块与跟踪指数:该基金跟踪上证科创板芯片指数(000685),聚焦在科创板上市的芯片公司。前五大重仓股包括中芯国际(0.06%)、海光信息(0.06%)、寒武纪(0.06%)、澜起科技(0.05%)、中微公司(0.04%)。持仓聚焦科创板的”硬科技”芯片标的,成分股包括AI芯片、先进制程、存储芯片等方向,覆盖较广。
(数据来源:天天基金网)
2.专注上游设备材料
·相关产品:天弘中证半导体材料设备主题指数发起C(021533)
·产品信息:该基金成立于2024年6月4日,基金经理为洪明华,截至2026年3月31日,最新规模为9.07亿元。管理费0.40%/年,托管费0.10%/年,销售服务费0.20%/年。
·主投板块与跟踪指数:该基金跟踪中证半导体材料设备主题指数,深度聚焦半导体产业链上游的设备和材料环节。前五大重仓股包括中微公司、北方华创、拓荆科技、长川科技、华海清科,深度聚焦半导体产业设备和材料环节。
(数据来源:天天基金网)
3.全产业链均衡布局
·相关产品:南方中证半导体产业指数发起C(020840)
·产品信息:该基金成立于2024年3月29日,基金经理为李佳亮,截至2026年3月31日,最新规模为3.56亿元。管理费0.50%/年,托管费0.10%/年,销售服务费0.30%/年。
·主投板块与跟踪指数:该基金跟踪中证半导体产业指数,覆盖半导体全产业链——从上游设备材料到中游芯片设计制造,再到下游封装测试,选样范围涵盖沪深主板、创业板、科创板全市场。前五大重仓股包括中微公司、北方华创、拓荆科技、寒武纪、长川科技。
(数据来源:天天基金网)
(数据来源:天天基金)
三、风险提示
1.行业周期波动风险:半导体行业具有明显的周期性特征,行业景气度下行时相关基金净值可能大幅回撤。
2.技术路线替代风险:半导体技术迭代迅速,AI芯片架构、先进制程、新材料等方向的技术路线变化可能导致部分公司竞争力下降,进而影响指数成分股表现。
3.集中度风险:赛道型指数基金持仓均较为集中,个股或子板块的负面事件可能对净值产生较大影响。建议根据自身风险承受能力,适度分散配置不同细分赛道的产品。
四、总结
半导体产业链正处于AI驱动的新一轮成长周期,国产替代逻辑也在随着相关企业的订单量上修迎来持续强化。产业链上的企业正从“政策扶持下的追赶者”转变为“全球供应链中不可替代的参与者”,这才是本轮行情值得长期跟踪的核心逻辑。布局此轮行情,可考虑结合自身对产业链结构的判断,选择与自身风险所匹配的工具(如017470等)。
本文不构成任何投资建议,过往业绩不代表未来表现。投资有风险,入市需谨慎。
转自:中国经济新闻网
【版权及免责声明】凡本网所属版权作品,转载时须获得授权并注明来源“中国产业经济信息网”,违者本网将保留追究其相关法律责任的权力。凡转载文章及企业宣传资讯,仅代表作者个人观点,不代表本网观点和立场。版权事宜请联系:010-65363056。
延伸阅读
 科技赋能玫瑰产业升级 校企合作共筑乡村振兴新篇章

