近日,首批跟踪创业板算力基础设施指数的ETF陆续成立上市,这也是市场首批算力主题 ETF。其中,9月18日正式上市交易的创业板算力ETF易方达(158050)认购户数超过 18000 户,在目前已成立的创业板算力ETF中居于首位。
算力大概是今年 A 股最让投资者纠结的主线之一。一边是“算力过剩”的声音隔三岔五就冒出来,一边是海内外的科技巨头手里的钱还在不停往算力上砸。两组信号摆在一起,算力到底还能不能买呢?
一边“过剩”、一边加码,算力需求见顶了吗?
要回答这个问题,先看两条线:一条是“钱”,一条是“量”。
先看“钱”。科技巨头的资本开支,可以理解为云厂商为未来算力规模提前下定的“订单”——它领先于收入和利润,大家常用来判断行业景气。海外,据彭博一致预期,亚马逊、谷歌、Meta等五家头部云厂商 2026 年AI相关资本开支预计超过 8000 亿美元,2027 年预期约 1.1 万亿美元;国内,字节、阿里、腾讯三大互联网厂商 2026 年资本开支预计合计在 8000 亿元以上,2028 年可能达到 1 万亿元左右。
海外CSP上修资本开支计划
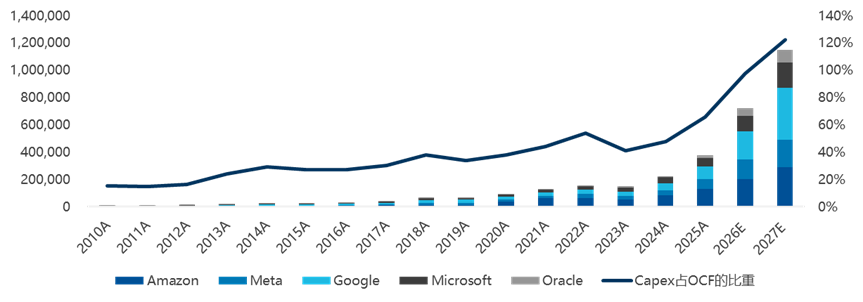
注:单位为百万美元。数据来源 Bloomberg、JPMorgan ,截至 2026 年 7 月 28 日。资本开支规划及一致预期可能随企业经营、技术路线和宏观环境变化而调整,不应视为对未来需求或收益的保证。
再看“量”。衡量算力需求,有个直观指标——大模型的日均词元(Token)使用量,Token 大致可理解为大模型每次生成内容所消耗的基本单位,用量越大,真正用它的人和场景越多。以豆包为例,其2026 年 6 月日均 Token 使用量已达 180 万亿,是 2024 年底的 45 倍、2024 年 5 月的 1800 倍。这轮用量还在向海外外溢:在聚合全球模型的OpenRouter 平台上,8 月 10 日至 16 日周度调用量突破 75.3 万亿、环比增长 9.13%;其中全球调用量排名前五的大模型中,国产模型占据四席。
钱在加码、量在放大。两条线合在一起,答案就清晰了:对于算力基础设施的需求,可能依旧超过供给。
需求没见顶,钱正往产业链的哪一环流?
国产算力产业链大致分三层:上游是算力芯片、服务器、光模块等硬件,中游是云计算平台、算力网络,下游是 AI 编程、智能体、模型训练等应用。需求从下游来,钱沿着产业链向上走,眼下 AI 应用爆发,率先拉动中游云计算需求,云服务涨价就是钱流到的第一站;下一步,云厂商为扩算力展开新一轮芯片采购,需求会继续向上游传导。
但更重要的是,算力产业发展的机会未必沿着单一技术路径线性展开。不妨把算力基础设施想成一座不断扩容的“数字机场”:芯片像发动机,决定单台设备的动力;网络、存储和 PCB 等像跑道与调度系统,决定数据能否快速周转;IDC、供电和液冷像机场的保障体系,决定高密度设备能否连续可靠运转。某个环节一卡壳,就可能拖慢整体交付,而哪个环节紧缺或者迎来业绩爆发,都会成为市场资金关注的节点。
所以,下一个市场风口并不确定。训练时,计算与网络更吃紧;推理规模扩大时,服务器、存储、IDC 运营的需求更突出;机柜功率上行时,供电和液冷成了约束。与其每一轮都去猜未来机会落在芯片、存储、PCB 还是液冷,不如同时配置多个环节。
环节这么多,怎么接住不同机会?
创业板算力ETF易方达(158050)等产品跟踪的创业板算力基础设施指数,是从创业板上市公司中选取业务涉及计算、网络、存储、运维及其他算力基础设施领域的股票。
创业板算力区别于其他算力指数的,还有其权重因子的设置:处理器、计算设备等领域单只样本股权重不超过10%,其他领域不超过3%。哪怕是中际旭创这样总市值超万亿元的光模块龙头,权重也在3%以内。
这就决定了创业板算力指数本质上是分散布局整个算力基建的工具,且更偏向于处理器、计算设备等底层基础设施领域,指数的行业分布更均衡,在很多同类指数里占据较大权重的通信设备行业,在指数中的权重仅约 25%,创业板算力指数的更多权重留给了算力租赁、IDC 运营等环节。
创业板算力指数行业分布
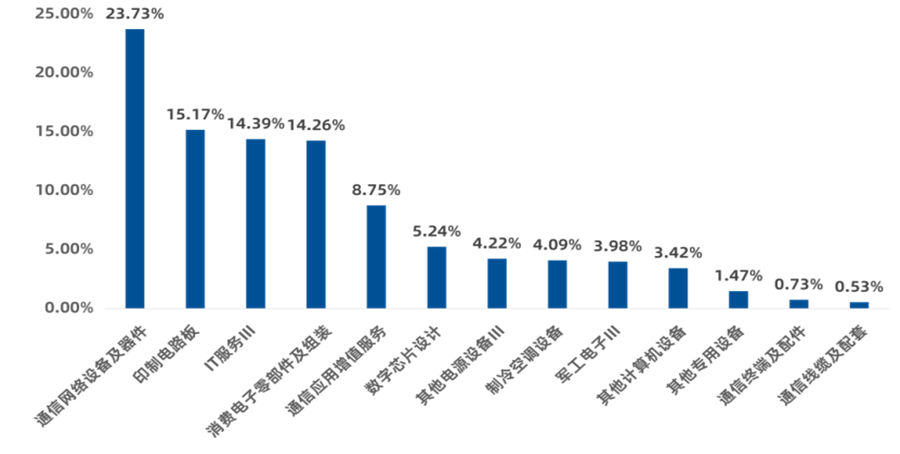
注:数据来源iFind,时间截至2026.08.31,按照申万三级行业分类。
回到开头买不买的纠结,最重要的或许不是交易时点,而是用什么样的工具去切入布局。创业板算力ETF易方达(158050)等市场首批算力主题ETF,为希望全面布局算力产业的投资者提供了一把钥匙。
对指数投资还有疑问?想查更详细的数据?打开“指数直通车”微信小程序,直接问 AI,给你专业解答。
转自:鹰潭新闻网
【版权及免责声明】凡本网所属版权作品,转载时须获得授权并注明来源“中国产业经济信息网”,违者本网将保留追究其相关法律责任的权力。凡转载文章及企业宣传资讯,仅代表作者个人观点,不代表本网观点和立场。版权事宜请联系:010-65363056。
延伸阅读